
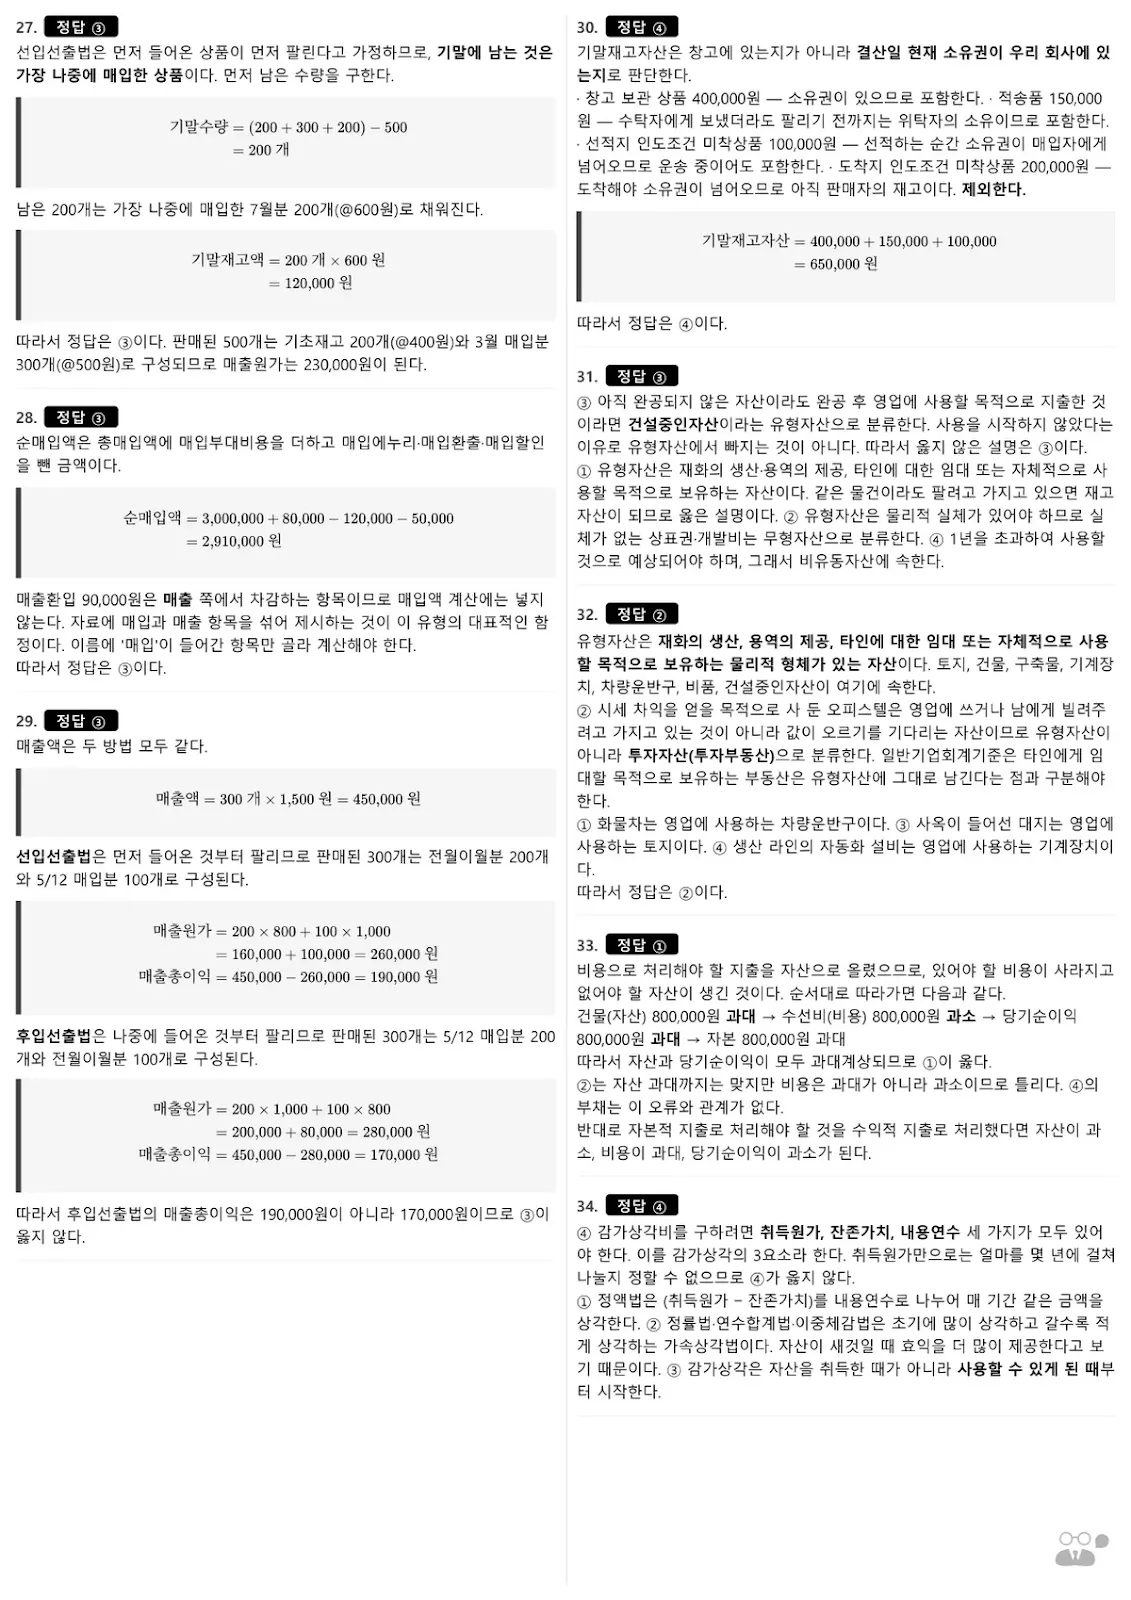
전산회계 2급 기출문제 해설편 가운데 상품 페이지에 공개된 미리보기 한 쪽(27~34번 해설)을 골라, 그 위의 세 줄을 짚어 읽습니다. 세 줄은 재고자산 해설과 유형자산 해설에서 하나씩, 그리고 회계 처리 오류의 영향을 따라가는 해설에서 하나를 골랐습니다.
제129회 시험은 12월 5일로 28일이 남았고, 원서접수는 11월 11일 18시에 마감됩니다(한국세무사회 자격시험 일정 기준).
이 쪽에서 표시한 세 줄은? 🖍️
이 쪽에는 27번부터 34번까지 여덟 문항의 해설이 실려 있습니다. 그중 해설이 직접 '함정'이라고 적은 줄, 분류 기준을 한 문장으로 적은 줄, 오류가 어디까지 번지는지 차례로 따라간 줄을 골랐습니다. 출제경향 분석 리포트에서 이 세 줄이 걸친 재고자산과 유형자산은 각각 12.5%, 11.6%입니다.

리포트의 회계원리 세부항목 가운데 10%를 넘는 곳은 당좌자산(14.3%), 재고자산(12.5%), 유형자산(11.6%), 재무제표(10.7%), 수익과 비용(10.7%)입니다. 이 쪽의 세 줄은 그 가운데 두 항목 안에 있습니다.
첫째 줄 — 매출환입은 왜 매입액에서 빠질까? 🧮
매출환입 90,000원은 매출 쪽에서 차감하는 항목이므로 매입액 계산에는 넣지 않는다.
28번 해설은 순매입액을 총매입액에 매입부대비용을 더하고 매입에누리·매입환출·매입할인을 뺀 금액으로 정의한 뒤, 3,000,000 + 80,000 − 120,000 − 50,000 = 2,910,000원으로 계산해 ③을 정답으로 봅니다. 이 줄은 그 계산에서 왜 90,000원이 빠졌는지를 설명합니다. 해설은 이어서 자료에 매입과 매출 항목을 섞어 제시하는 것이 이 유형의 대표적인 함정이라며, 이름에 '매입'이 들어간 항목만 골라 계산하라고 적습니다.
둘째 줄 — 시세 차익용 오피스텔은 어디로 갈까? 🏢
② 시세 차익을 얻을 목적으로 사 둔 오피스텔은 영업에 쓰거나 남에게 빌려주려고 가지고 있는 것이 아니라 값이 오르기를 기다리는 자산이므로 유형자산이 아니라 투자자산(투자부동산)으로 분류한다.
32번 해설은 ②를 정답으로 보고, 먼저 유형자산을 재화의 생산, 용역의 제공, 타인에 대한 임대 또는 자체적으로 사용할 목적으로 보유하는 물리적 형체가 있는 자산이라고 정의합니다. 그 뒤 일반기업회계기준은 타인에게 임대할 목적으로 보유하는 부동산을 유형자산에 그대로 남긴다는 점과 구분해야 한다고 덧붙여, 같은 건물이라도 보유 목적에 따라 계정이 달라진다는 점을 짚습니다. 나머지 보기인 화물차·사옥이 들어선 대지·생산 라인의 자동화 설비는 각각 차량운반구·토지·기계장치로 정리합니다.
셋째 줄 — 비용을 자산으로 올리면 무엇이 커질까? 📈
비용으로 처리해야 할 지출을 자산으로 올렸으므로, 있어야 할 비용이 사라지고 없어야 할 자산이 생긴 것이다.
33번 해설은 이 문장 다음에 영향을 차례로 따라갑니다. 건물(자산) 800,000원 과대 → 수선비(비용) 800,000원 과소 → 당기순이익 800,000원 과대 → 자본 800,000원 과대로 이어져, 자산과 당기순이익이 모두 과대계상된다는 ①이 정답입니다. ②는 자산 과대까지는 맞지만 비용을 과대로 적어 틀렸고, ④의 부채는 이 오류와 관계가 없다고 짚습니다. 반대로 자본적 지출로 처리할 것을 수익적 지출로 처리하면 자산 과소, 비용 과대, 당기순이익 과소가 된다는 문장까지 붙어 있어 거꾸로 묻는 보기에도 그대로 쓸 수 있습니다.
아래 움짤은 이 쪽을 인쇄해 세 줄에 차례로 표시한 장면입니다. 28번 정답 배지에 빨간 펜으로 동그라미를 치고 매출환입 줄에 노란 형광펜을 긋습니다. 이어서 32번 오피스텔 줄에 분홍 형광펜과 '투자자산(투자부동산)으로 분류한다' 밑줄을, 33번 첫 문장에 초록 형광펜을 긋고 '①이 옳다' 옆에 체크합니다.

이 쪽은 어떤 순서로 읽을까? 📖
- 정답 배지부터 봅니다. 문항 번호 옆 검은 배지에 정답이 있어 채점이 먼저 끝납니다.
- 회색 상자의 계산식을 따라갑니다. 28번처럼 금액이 나오는 문항은 상자 안 식이 해설의 중심입니다.
- 마지막으로 보기마다 붙은 근거 문장을 읽습니다. 32번·33번처럼 틀린 보기가 왜 틀렸는지 적힌 줄이 다음 문제에서 다시 쓰입니다.
전산회계 2급 기출문제 해설편, 자주 묻는 질문 ❓
Q. 해설편 미리보기는 어디서 볼 수 있나요?
상품 페이지에 출제경향 리포트·문제편·해설편 미리보기가 공개되어 있고, 이 글의 쪽은 그 가운데 해설편입니다. https://www.baratalk.com/exams/전산회계2급-기출문제집-이론실무 에서 볼 수 있습니다.
Q. 실무 문제도 들어 있나요?
네. 이론과 함께 실무 세트가 들어 있고, 배점 70%인 실무는 분개와 결산정리 중심으로 실었습니다. 미리보기 문제편 쪽에는 거래자료 입력, 오류 정정, 결산정리, 장부 조회 문제가 이어집니다.
Q. 시험은 몇 분 동안 보나요?
전산회계 2급은 60분 동안 이론 30%, 실무 70%를 치르고, 100점 만점에 70점 이상이면 합격입니다(한국세무사회 자격시험 안내, 11월 2일 확인).
같은 방식으로 정리된 전산회계 2급 기출문제 📘
바라톡 전산회계 2급 기출문제집은 이론과 실무 세트를 출제기준 단원 차례로 모았고, 전 문항에 이 쪽과 같은 풀이형 해설을 달았습니다. 이론의 출제기준 단원은 리포트에 나온 대로 회계 기초 및 재무제표, 자산, 부채·자본·수익·비용·결산 세 단원이고, 출제경향 분석 리포트도 함께 들어 있습니다. 구매 후 리뷰를 남기시면 모의고사를 드립니다.
🎯 전산회계 2급 기출문제 + 출제경향 리포트 보기
https://www.baratalk.com/exams/전산회계2급-기출문제집-이론실무
이 쪽의 세 줄을 다 읽었다면, 다음 회독에서는 같은 쪽의 27·29·30번 재고자산 해설(선입선출법·후입선출법과 기말재고 포함 여부)로 넘어가 보세요.
👉 전산회계 2급 기출문제집 바로가기
https://www.baratalk.com/exams/전산회계2급-기출문제집-이론실무
📱 바라톡 앱에서 이어 풀기
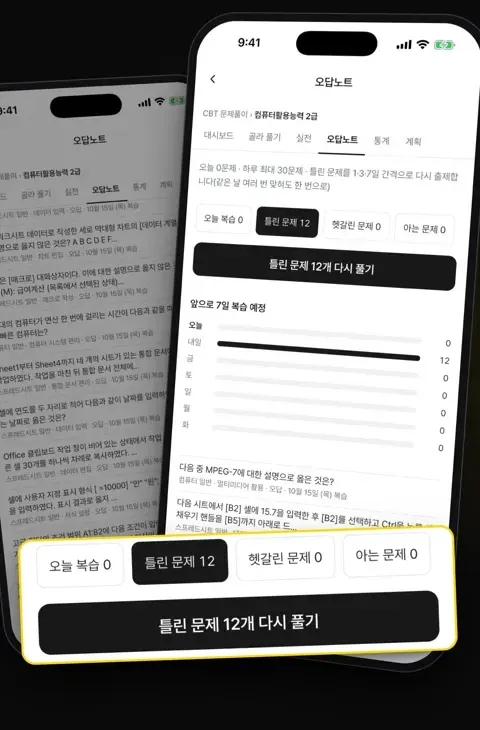
전산회계 2급 문제은행 PDF는 앱에서 CBT 문제풀이로 제공됩니다. 웹사이트와 같은 계정으로 로그인하면 틀린 문제가 오답노트에 남아 다시 풀 수 있고, 약점 단원도 그대로 이어집니다.
👉 바라톡 앱 설치하기
